「固定費を見直したいけれど、何から手をつければいいのか分からない」
「そもそも、自分の家計が平均と比べてどうなのかも分からない」
と思っている先生も多いのではないでしょうか。
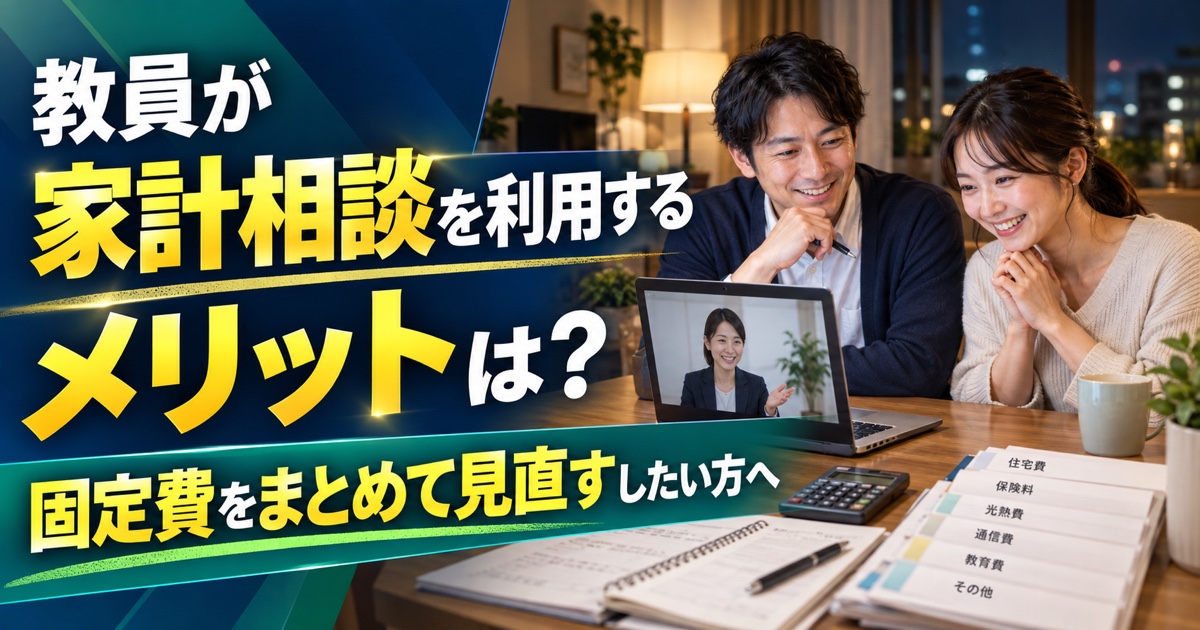
教員が家計相談を利用する最大のメリットは、バラバラに管理している固定費(保険、スマホ、電気、住宅ローン、教育費…etc)を1回でまとめて棚卸しできることです。
毎日仕事でクタクタになるので、家計の見直しをやってる時間が確保できないですよね。
そんな忙しい教員にこそ、家計相談のメリットが大きくなりますよ。
この記事では、教員が家計相談を利用するメリットと、活かせる人・活かせない人を解説します。
教員が家計相談する最大のメリットは「固定費の棚卸し」
家計相談とは、お金の専門家と一緒に、収入・支出・保険・将来の資金計画を整理していくサービスのことです。
教員にとっての価値は、節約テクニックを教わることではなく、自分の固定費を全部並べて優先順位をつけられることにあります。
教員が固定費の見直しを1人でやり切れない3つの理由
「固定費の見直し、やったほうがいいのは知っているけどなかなか進まない…」という先生も多いですよね。
なぜ進まないのか。それには、教員の働き方に問題が合ったのです。
理由①:平日に手続きの時間が取れない
固定費を見直ししようとしていざ行動しようとすると、保険会社の窓口も、金融機関も、平日の日中に営業しています。
平日の日中に手続きの時間を取るのは至難の業ですよね。
授業と部活動で埋まっている教員が、平日に手続きの時間を取るのは簡単ではありません。
理由②:比較検討そのものに時間がかかる
保険を1つ見直すにも、複数社の商品を比べ、保障内容を読み込む必要があります。
スマホも電気も同じです。1項目あたり数時間かかる作業を、5項目分やろうとすると、それだけで週末が消えていきますよね。
理由③:職場に相談相手がいない
職員室でお金の話をする機会は、ほとんどありません。
同僚と給与や保険の話をするのは、ちょっと気が引けますよね。
そして、話ができたとしても、周りの先生方もお金について考える時間があまり取れていないので、深い話までできないことがほとんどです。
結果として、初任者のときに勧められたまま加入した保険を、10年以上そのままにしてしまうんですよね。
家計相談は「1回の面談で全体を並べる」作業です
家計相談では、これらを1回の面談でまとめて扱います。
- 収入と支出の現状把握
- 加入している保険の内容確認
- 教育資金・住宅資金・老後資金の見通し
- 固定費のうち、どこから手をつけると効果が大きいか
「何から手をつければいいか分からない」という状態を、「この順番で手をつける」という状態にしてくれるのが家計相談の役割です。
やる順番さえ決まれば、あとは手を動かして行動するだけなので速いですよ。
教員が家計相談を利用する4つのメリット
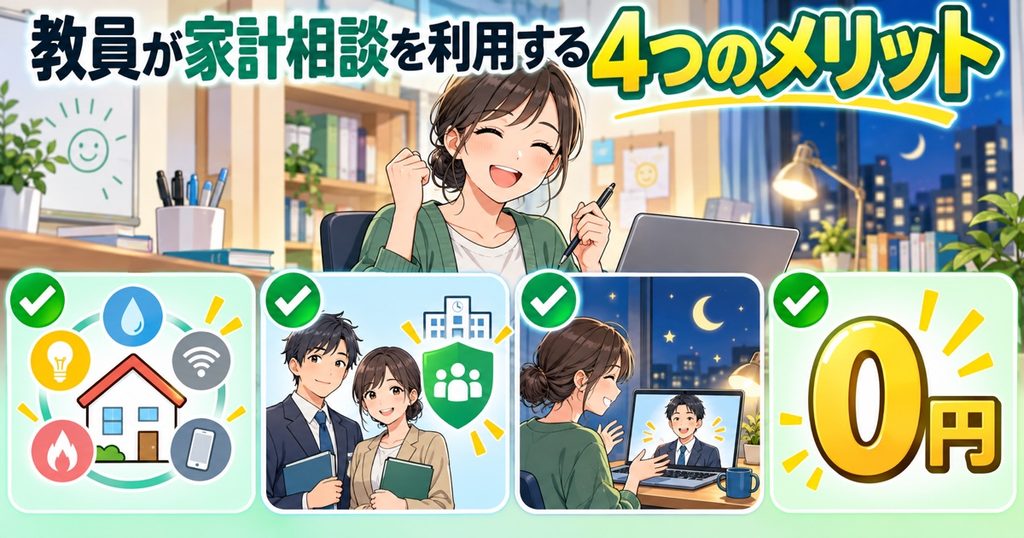
①バラバラの固定費を1回で棚卸しできる
メリットの1つ目は、固定費の棚卸しです。
棚卸しとは、今どこにいくら払っているかを全部書き出して並べる作業を指します。
普通、固定費は複数の窓口に分散しています。
保険は保険会社、スマホは通信会社、電気は電力会社、住宅ローンは金融機関。
それぞれ別々に契約しているため、全体像を把握する機会がありません。
しかし、月々の固定費を並べると、「思ったより保険に払っている」「使っていないサブスクが残っている」といった発見が出てきます。
無駄な固定費を削ることで、年間5万円〜10万円の節約に成功することもザラにありますよ。
②教員ならではの前提を踏まえた整理ができる
メリットの2つ目は、教員の立場に合わせて整理してくれることです。
教員には、一般的な会社員とは異なることがあります。
- 公立学校の教職員は公立学校共済組合に加入している
- 職場で団体保険や互助会の制度を利用している場合がある
- 原則として副業が禁止されている
- 数年ごとの異動があり、転居をともなうことがある
これらを踏まえて整理してくれるので、あなたにピッタリな見直しが可能になるのです。
③オンラインで完結するので平日夜でも相談できる
メリットの3つ目は、時間と場所の制約が小さいことです。
近年の家計相談サービスは、オンライン面談に対応しているものが増えています。
たとえばマネーコーチの場合、相談はZOOMまたは電話で行われ、パソコン・スマートフォン・タブレットのいずれかがあれば接続できます。カメラをオフにしたままの相談にも対応しています。
つまり、「忙しくて店舗に出向く時間がない」という状態でも、スマホ1つで相談できるのです。
部活動が終わった後の時間や、長期休業中の日中など、自分の勤務に合わせて時間を選べますよ。
④無料で利用できるサービスがある
メリットの4つ目は、費用です。
家計相談サービスのなかには、相談料が無料のものがあります。
マネーコーチは、何度でも相談無料です。
「無料で相談できるなんて怪しくない?」
と思う先生もいると思います。
なぜ相談が無料なのかというと、マネーコーチは相談者からお金をもらわない代わりに、マネーコーチから提案されるサービスや金融商品を利用者が契約した場合に金融機関から手数料を受け取る仕組みになっています。
つまり、企業からお金をもらうから、私たち相談者は無料で相談ができるという仕組みになっているのです。(転職サービスなどと同じ収益構造ですね)
もちろん、マネーコーチから提案されるサービスや金融商品をすべて断っても、相談が無料なことには変わらないので、安心して相談を受けられますね。
家計相談を活かせる教員の特徴3選
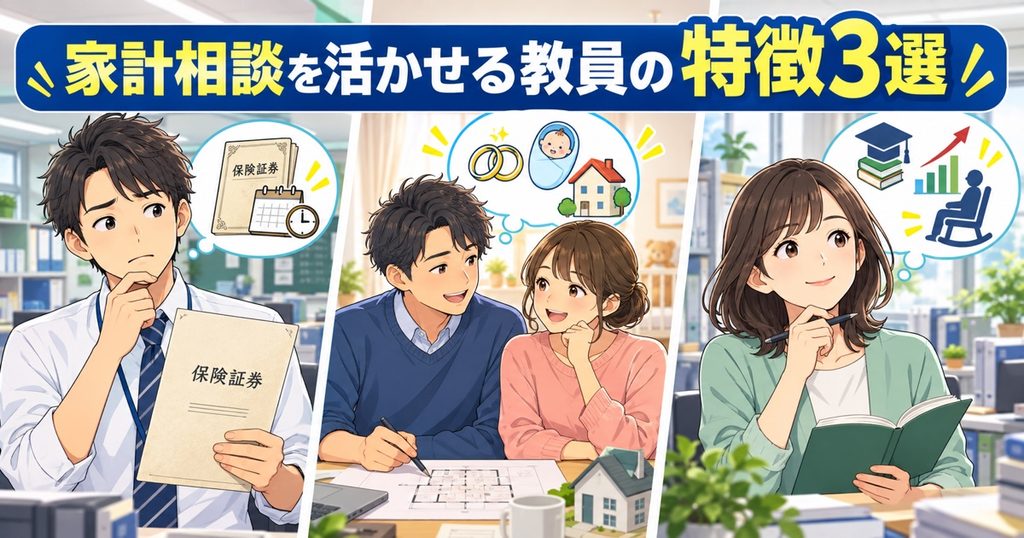
家計相談は、誰にとっても同じ効果があるわけではありません。
家計相談が生かせる先生の特徴を3つ紹介します。
①初任のころに勧められた保険をそのままにしている教員
初任のころに進められた保険をそのままにしている先生は、家計相談を活かせます。
理由は、加入から年数が経つほど、家族構成やライフプランと保障内容がずれていくからです。独身のときに入った保障が、結婚・出産を経ても同じままというケースは珍しくありません。
判断の目安:加入から5年以上、内容を確認していないなら、一度整理する価値があります。
②これから結婚・出産・住宅購入を控えている教員
このタイプの結論も、家計相談を活かせます。
理由は、ライフイベントの前後で必要なお金の形が変わるからです。教育資金や住宅ローンは金額が大きく、判断を誤ったときの影響も大きくなります。
判断の目安:3年以内にライフイベントの予定があるなら、事前に見通しを立てておくと選択肢が広がります。
③固定費を既に自分で見直し終えている教員:効果は限定的です
このタイプの結論は、効果は限定的です。
理由は、家計相談の主な価値が「棚卸し」にあるからです。保険もスマホも電気も自分で比較して選び直し済みなら、新しく出てくる項目は多くありません。
それでも使える場面:教育資金や老後資金の試算など、自分では計算しにくい部分に絞って相談する形なら価値があります。
まとめ:教員の家計相談は「固定費をまとめて棚卸しする場」として使おう
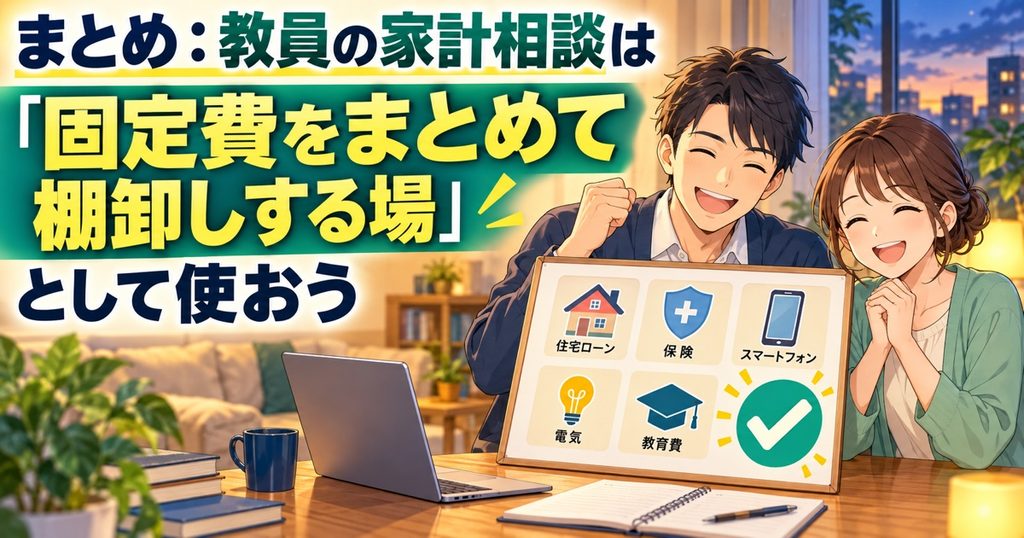
教員の家計相談するメリットについて紹介しました。
まとめると、
- 教員が家計相談を利用する最大のメリットは、固定費を1回でまとめて棚卸しできること
- 固定費の見直しが進まないのは、時間・比較の手間・相談相手の不在という構造的な理由がある
- 共済や団体保険など、教員ならではの前提を踏まえて整理できる
- オンライン完結のサービスなら、部活動後や長期休業中に自宅から相談できる
- 相談料が無料のサービスもある(金融商品の契約時に金融機関から手数料を受け取る仕組み)
- 初任のころの保険をそのままにしている教員は、活かせる可能性が高い
- 結婚・出産・住宅購入を控えている教員も、事前に見通しを立てる価値がある
- 既に固定費を見直し終えている教員は、教育資金や老後資金に絞って相談すると効果的
自分の家計を整理したいと思っている先生は、まずは無料の家計相談を試してみてくださいね↓